फसल बीमा और किसान की आय सुरक्षा: प्राकृतिक आपदाओं के आर्थिक जोखिम का विश्लेषण
नीलम सिन्हा, कृषि अर्थशास्त्री एवं पीएचडी शोधार्थी,कृषि अर्थशास्त्र विभाग, इंदिरा गांधी कृषि विश्वविद्यालय रायपुर

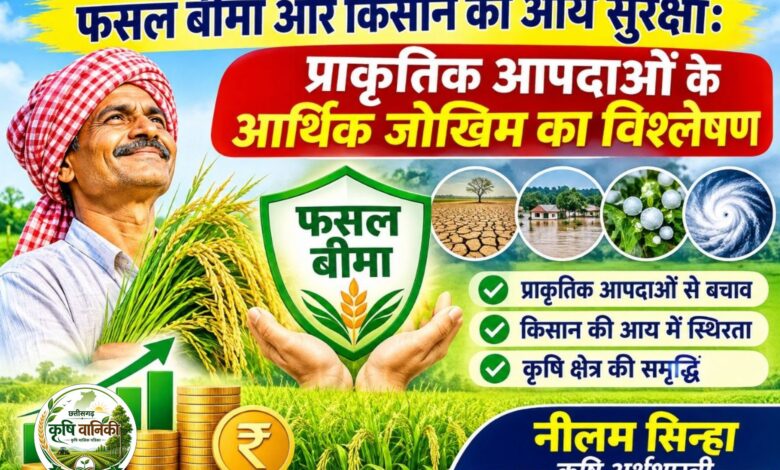
कृषि केवल उत्पादन की गतिविधि नहीं, बल्कि जोखिम और अनिश्चितता से जुड़ी आर्थिक प्रक्रिया भी है। किसान बुवाई के समय बीज, उर्वरक, मजदूरी, सिंचाई और मशीनरी पर निवेश करता है, लेकिन अंतिम उत्पादन और आय काफी हद तक मौसम की परिस्थितियों पर निर्भर करती है। असामयिक वर्षा, चक्रवाती प्रभाव, तेज हवाएं, सूखा और ओलावृष्टि जैसी घटनाएं किसान के उत्पादन के साथ-साथ उसकी आय, नकदी प्रवाह और ऋण चुकाने की क्षमता को भी प्रभावित करती हैं।
छत्तीसगढ़ में हाल की असामयिक वर्षा और तेज हवाओं के कारण धान की खड़ी तथा कटाई के लिए तैयार फसल को नुकसान पहुंचने की खबरें सामने आई हैं। कुछ प्रभावित क्षेत्रों में किसानों ने खेतों में 65–70 प्रतिशत तक नुकसान का स्थानीय अनुमान व्यक्त किया है। हालांकि, इसे राज्यव्यापी आधिकारिक आंकड़ा नहीं माना जाना चाहिए; वास्तविक क्षति का निर्धारण कृषि विभाग और संबंधित एजेंसियों के सर्वेक्षण से ही संभव है।
इस परिस्थिति में फसल बीमा को केवल सरकारी सहायता की योजना के रूप में नहीं, बल्कि कृषि जोखिम प्रबंधन और किसान की आय सुरक्षा के आर्थिक साधन के रूप में देखना आवश्यक है।
- कृषि जोखिम का आर्थिक स्वरूप
कृषि में जोखिम मुख्यतः उत्पादन जोखिम, मूल्य जोखिम और आय जोखिम के रूप में सामने आता है। प्राकृतिक आपदा से उत्पादन घटता है, जबकि कटाई के समय वर्षा होने पर गुणवत्ता और बाजार में बिक्री योग्य मात्रा भी प्रभावित हो सकती है। इससे किसान को दोहरी आर्थिक हानि उठानी पड़ती है—एक ओर उत्पादन लागत की वसूली नहीं हो पाती और दूसरी ओर अपेक्षित बाजार आय भी कम हो जाती है।
उदाहरण के लिए, यदि किसी किसान ने एक हेक्टेयर धान की खेती में बीज, उर्वरक, मजदूरी, सिंचाई और मशीनरी पर निवेश किया है, तो फसल गिरने या दाने की गुणवत्ता खराब होने से उसकी कुल प्राप्ति घट सकती है। लेकिन खेती की अधिकांश लागत पहले ही खर्च हो चुकी होती है। ऐसी स्थिति में किसान की शुद्ध आय तेजी से कम होती है और अगले कृषि चक्र के लिए उसकी निवेश क्षमता भी प्रभावित होती है।
अर्थशास्त्र की दृष्टि से यह केवल उत्पादन में गिरावट नहीं, बल्कि ग्रामीण अर्थव्यवस्था में नकदी प्रवाह और उपभोग क्षमता पर पड़ने वाला प्रभाव है।
- फसल बीमा: जोखिम हस्तांतरण का आर्थिक माध्यम
प्रधानमंत्री फसल बीमा योजना (PMFBY) का मूल उद्देश्य प्राकृतिक आपदाओं से होने वाले अधिसूचित फसल नुकसान के विरुद्ध किसानों को वित्तीय सुरक्षा प्रदान करना है। इस योजना के अंतर्गत खड़ी फसल की उपज में कमी, रोपाई न हो पाना, स्थानीयकृत आपदा और कुछ निर्धारित परिस्थितियों में कटाई के बाद होने वाली क्षति को शामिल किया गया है।
आर्थिक रूप से फसल बीमा किसान के व्यक्तिगत जोखिम को व्यापक बीमा पूल में स्थानांतरित करता है। किसान निर्धारित प्रीमियम का भुगतान करता है और पात्र नुकसान की स्थिति में योजना के नियमों के अनुसार दावा प्राप्त कर सकता है। इससे प्राकृतिक आपदा के बाद किसान को पूरी तरह अपनी बचत, निजी ऋण या साहूकार पर निर्भर नहीं रहना पड़ता।
हालांकि, यह समझना जरूरी है कि बीमा का अर्थ हर स्थिति में किसान को उसके वास्तविक आर्थिक नुकसान की पूरी भरपाई मिलना नहीं है। दावा राशि योजना की अधिसूचित फसल, बीमित क्षेत्र, बीमित राशि, नुकसान के प्रकार और निर्धारित आकलन पद्धति पर निर्भर करती है।
- छत्तीसगढ़ में हालिया फसल क्षति और बीमा सर्वेक्षण
अक्टूबर 2026 के अंत में चक्रवात ‘अर्नब’ से जुड़े चक्रवाती प्रभाव और असामयिक वर्षा के बाद छत्तीसगढ़ के विभिन्न क्षेत्रों में धान की फसल को नुकसान की खबरें सामने आईं। 30 अक्टूबर 2026 की रिपोर्ट के अनुसार, राज्य में धान की 21,26,576 हेक्टेयर फसल बीमा के अंतर्गत दर्ज थी। उसी रिपोर्ट में 59,666 फसल क्षति सूचनाएं प्राप्त होने और 88 मामलों का सर्वेक्षण पूरा होने की जानकारी दी गई थी। ये उस तारीख की स्थिति के आंकड़े हैं; इन्हें स्वीकृत या भुगतान किए गए बीमा दावों की संख्या नहीं समझना चाहिए।
राज्य सरकार द्वारा जिला प्रशासन, कृषि विभाग और बीमा कंपनियों को सर्वेक्षण में तेजी लाने के निर्देश दिए जाने की खबर भी प्रकाशित हुई।
यह स्थिति बताती है कि बीमा योजना की सफलता केवल पंजीकृत किसानों की संख्या से नहीं मापी जा सकती। वास्तविक कसौटी यह है कि नुकसान की सूचना, सर्वेक्षण, दावा निर्धारण और भुगतान कितनी पारदर्शिता तथा समयबद्धता से पूरा होता है।
- RBC 6-4 और PMFBY: दो अलग–अलग सुरक्षा व्यवस्थाएं
छत्तीसगढ़ में प्राकृतिक आपदा से प्रभावित किसानों को राहत देने के लिए राजस्व पुस्तक परिपत्र (RBC) 6-4 के प्रावधान लागू हैं। इसके अंतर्गत निर्धारित पात्रता और सरकारी मानकों के अनुसार प्राकृतिक आपदा से हुई फसल क्षति सहित विभिन्न प्रकार की हानियों पर सहायता दी जा सकती है।( छत्तीसगढ़ शासन, राजस्व एवं आपदा प्रबंधन विभाग का RBC 6-4 से संबंधित आदेश)
PMFBY और RBC 6-4 को एक-दूसरे का विकल्प नहीं समझना चाहिए। दोनों की प्रकृति, पात्रता और सहायता निर्धारण की प्रक्रिया अलग है।
| आधार | PMFBY | RBC 6-4 |
| प्रकृति | फसल बीमा योजना | आपदा राहत व्यवस्था |
| आधार | बीमित अधिसूचित फसल और योजना के नियम | निर्धारित सरकारी राहत मानक |
| लाभार्थी | पात्र एवं बीमित किसान | निर्धारित मानकों के अनुसार प्रभावित व्यक्ति/किसान |
| सहायता का निर्धारण | बीमा नियमों और नुकसान के आकलन के आधार पर | शासन द्वारा निर्धारित राहत प्रावधानों के आधार पर |
| प्रमुख उद्देश्य | कृषि जोखिम का वित्तीय हस्तांतरण | आपदा के बाद तात्कालिक राहत |
इसलिए प्रभावित किसान के लिए यह जानना आवश्यक है कि वह बीमित है या नहीं, उसकी फसल अधिसूचित है या नहीं और नुकसान किस श्रेणी में आता है। साथ ही, RBC 6-4 के अंतर्गत सहायता की पात्रता का निर्धारण संबंधित राजस्व और प्रशासनिक प्रक्रिया के अनुसार होगा।
- फसल नुकसान की सूचना और दावा प्रक्रिया
PMFBY के अंतर्गत स्थानीयकृत आपदा तथा कटाई के बाद होने वाले निर्धारित नुकसान के मामलों में किसान को समय पर सूचना देना महत्वपूर्ण है। योजना की आधिकारिक FAQ के अनुसार, कटाई के बाद खेत में सुखाने के लिए रखी गई फसल को कुछ निर्दिष्ट जोखिमों से अधिकतम 14 दिनों तक सुरक्षा मिल सकती है। यह सुविधा निर्धारित शर्तों और अधिसूचित फसलों पर निर्भर करती है।
किसान फसल नुकसान की सूचना के लिए कृषि रक्षक हेल्पलाइन 14447 का उपयोग कर सकते हैं। स्थानीय स्तर पर कृषि विभाग, ग्रामीण कृषि विस्तार अधिकारी, संबंधित बैंक शाखा और बीमा कंपनी से भी संपर्क किया जा सकता है।
यहां एक महत्वपूर्ण अंतर समझना जरूरी है: 72 घंटे के भीतर सूचना देने की शर्त सभी प्रकार के फसल नुकसान पर समान रूप से लागू नहीं होती। यह विशेष रूप से योजना में निर्धारित स्थानीयकृत आपदा और कटाई के बाद के नुकसान की सूचना प्रक्रिया से संबंधित है। इसलिए किसान को अपनी क्षति की श्रेणी के अनुसार वर्तमान दिशा-निर्देशों का पालन करना चाहिए।
- आर्थिक दृष्टि से फसल बीमा की प्रभावशीलता कैसे मापें?
किसी भी फसल बीमा योजना का मूल्यांकन केवल इस आधार पर नहीं होना चाहिए कि कितने किसानों ने पंजीकरण कराया। इसके लिए निम्नलिखित संकेतकों का विश्लेषण जरूरी है:
- बीमा कवरेज: कुल कृषक परिवारों में से कितने किसानों और कितने कृषि क्षेत्र को बीमा सुरक्षा मिली?
- दावा निपटान अनुपात: प्राप्त दावों में से कितने दावे स्वीकृत और भुगतान किए गए?
- भुगतान में समय: नुकसान की सूचना से लेकर वास्तविक भुगतान तक कितना समय लगा?
- क्षतिपूर्ति की पर्याप्तता: प्राप्त दावा राशि किसान की वास्तविक आर्थिक क्षति के अनुपात में कितनी है?
- लघु एवं सीमांत किसानों की भागीदारी: क्या छोटे किसानों तक योजना का लाभ प्रभावी रूप से पहुंच रहा है?
- पारदर्शिता: क्या सर्वेक्षण, दावा निर्धारण और भुगतान की जानकारी किसान को आसानी से उपलब्ध है?
इन संकेतकों के आधार पर ही यह आकलन किया जा सकता है कि फसल बीमा वास्तव में किसानों की आय स्थिरता और कृषि निवेश क्षमता को कितना मजबूत कर रहा है।
- नीतिगत सुझाव
छत्तीसगढ़ में फसल बीमा और आपदा राहत व्यवस्था को अधिक प्रभावी बनाने के लिए कुछ नीतिगत सुधार आवश्यक हैं।
पहला, फसल क्षति का सर्वेक्षण ग्राम और खेत स्तर पर पारदर्शी तरीके से किया जाना चाहिए। दूसरा, फसल बीमा के दावों की स्थिति किसानों को डिजिटल माध्यम और स्थानीय कृषि कार्यालयों के जरिए उपलब्ध कराई जानी चाहिए। तीसरा, बीमा कंपनियों और राज्य सरकार के बीच उपज आंकड़ों तथा दावा निर्धारण की प्रक्रिया में समन्वय बेहतर होना चाहिए।
इसके अतिरिक्त, छोटे और सीमांत किसानों को बीमा की शर्तों, अधिसूचित फसलों और नुकसान की सूचना देने की प्रक्रिया के बारे में नियमित जानकारी दी जानी चाहिए। कृषि विस्तार तंत्र को इस दिशा में अधिक सक्रिय भूमिका निभानी होगी।
दीर्घकाल में फसल बीमा को जलवायु-अनुकूल कृषि रणनीति से जोड़ना भी आवश्यक है। फसल विविधीकरण, कम अवधि वाली किस्में, मौसम आधारित कृषि सलाह, जल प्रबंधन और एकीकृत कृषि प्रणाली जैसे उपाय प्राकृतिक जोखिम के प्रति किसानों की संवेदनशीलता कम कर सकते हैं।
निष्कर्ष
प्राकृतिक आपदाओं के बढ़ते प्रभाव के बीच फसल बीमा को केवल क्षतिपूर्ति की व्यवस्था के रूप में देखना पर्याप्त नहीं है। यह किसानों की आय स्थिरता, ग्रामीण मांग, कृषि निवेश और खाद्य सुरक्षा से जुड़ा महत्वपूर्ण आर्थिक संस्थान है।
छत्तीसगढ़ जैसे धान प्रधान राज्य में, जहां बड़ी संख्या में किसान अपनी आजीविका के लिए खरीफ फसल पर निर्भर हैं, समय पर सर्वेक्षण और दावा भुगतान का विशेष महत्व है। RBC 6-4 के अंतर्गत मिलने वाली राहत तात्कालिक सहारा दे सकती है, जबकि PMFBY कृषि उत्पादन जोखिम के विरुद्ध बीमा सुरक्षा प्रदान करती है। दोनों व्यवस्थाओं का प्रभावी क्रियान्वयन किसानों की आर्थिक असुरक्षा कम करने में सहायक हो सकता है।
अंततः, कृषि नीति की सफलता केवल उत्पादन और खरीद के आंकड़ों से नहीं, बल्कि इस बात से भी मापी जानी चाहिए कि प्राकृतिक आपदा के बाद किसान अपनी आय, आजीविका और अगले कृषि मौसम में निवेश करने की क्षमता कितनी जल्दी पुनः प्राप्त कर पाता है। किसान की आय सुरक्षा को केंद्र में रखकर बनाई गई बीमा और राहत व्यवस्था ही जलवायु–अनिश्चितता के दौर में टिकाऊ कृषि अर्थव्यवस्था की मजबूत नींव बन सकती है।
संदर्भ
- भारत सरकार, कृषि एवं किसान कल्याण मंत्रालय. प्रधानमंत्री फसल बीमा योजना: संशोधित परिचालन दिशा–निर्देश, 2025–26. आधिकारिक दस्तावेज।
- PMFBY. Frequently Asked Questions: Risk Coverage and Claim Intimation. आधिकारिक वेबसाइट।
- छत्तीसगढ़ शासन, राजस्व एवं आपदा प्रबंधन विभाग. राजस्व पुस्तक परिपत्र 6-4 से संबंधित आदेश. सरकारी दस्तावेज।
- Chhattisgarh Top News. (30 October 2026). Sai Govt Asks Insurance Companies to Conduct Surveys Early of Crop Damage due to Cyclone Arnab.
- The New Indian Express. (30 October 2026). Cyclone ‘Arnab’: Chhattisgarh CM Vishnu Deo Sai orders immediate crop damage survey.